العقوبات الامريكية على ايران- قراءة في حدود التأثير
مصطفى كمال دماني – باحث في الدراسات الأمنية و الاستراتجية
تبدو حالة اللا سلم واللاحرب هي السمة الغالبة لمشهد الصراع بين الولايات المتحدة الأمريكية وإيران رغم تصاعد حدة الاشتباك العسكري وانخفاضه بين مرحلة واخرى مع فتح أبوابا للتفاوض غير أن هذا الوضع القائم وفشل المقاربة العسكرية الأمريكية في تغيير السلوك الإيراني وفقا للشروط الأمريكية جعل واشطن تنتقل الى مسار اخر بالتوزاي مع العمل العسكري لإجبار طهران على التنازل في التفاوض مع واشطن من خلال حزمة عقوبات غير مسبوقة على النظام في طهران في مزواجة أميركية لسياستها في التفاعل مع طهران وعلى ضوء ماسبق نناقش في هاته الدراسة مدى تأثير العقوبات الأمريكية على طهران وهل ستنجح الإدارة الأمريكية في تغيير مواقف ايران انطلاقا من الإشكالية التالية إلى أي مدى يمكن للعقوبات الاقتصادية الأمريكية التأثير على النظام الإيراني
بنية الاقتصاد الإيراني
- الإنتاج المحلي في قطاع النفط
أول عناصر الصمود يتمثل في اتساع التصنيع المحلي في القطاع النفطي، حيث تقول “شانا”، المنصة الإخبارية الرسمية التابعة لوزارة النفط الإيرانية، إن أكثر من 80% من المعدات التي تحتاجها صناعة النفط تُصنع محليا. وتكمن أهمية هذه النقطة في أن قطاعا حيويا مثل النفط يصبح أقل تعرضا للاختناق الخارجي في الصيانة والتشغيل وقطع الغيار، وأقل احتياجا إلى الاستيراد الفوري تحت الضغط البحري.
- قاعدة تكرير ووقود داخلية
العنصر الثاني هو استمرار قاعدة تكرير البترول وإمداد السوق المحلية بالوقود. ووفقا لشانا، بلغت القدرة التكريرية لإيران 2.4 مليون برميل يوميا في يونيو/حزيران 2025، ثم أكدت في يوليو/تموز 2025 أن جميع المصافي تعمل بكامل طاقتها وأن نقل الوقود وتوزيعه يجريان بصورة سلسة. وفي نوفمبر/تشرين الثاني 2025، أضافت أن إنتاج البنزين والديزل ارتفع معا بنحو 9 ملايين لتر يوميا من دون إضافة مصاف جديدة. وفي ظروف الحصار البحري، تكتسب هذه المسألة بعدا حاسما، لأن استمرار الوقود يعني حماية قطاعات النقل والكهرباء والإنتاج الصناعي من الشلل السريع.
- الأمن الغذائي وتقليص الحاجة للاستيراد
العنصر الثالث هو هامش الاكتفاء الذاتي في بعض السلع الأساسية، وعلى رأسها القمح، لكن من الأفضل هنا عدم الاكتفاء بإحالة قديمة إلى شراء القمح فقط. صحيح أن وكالة إرنا تحدثت في مارس/آذار 2025 عن شراء الحكومة ما يناهز 12 مليون طن من القمح في سياق الاكتفاء الذاتي، إلا أن الأهم بعد الحرب هو ما نشرته في أبريل/نيسان الجاري عن أن السلع الأساسية متوافرة، وأن البلاد كانت تملك عند اندلاع الحرب أكثر من 5 ملايين طن من السلع الأساسية في المخازن، وأنها بعد 38 يوما من الحرب لم تكن قد دخلت بعد إلى المخزون الاحتياطي.
بهذا المعنى، لا يقتصر عنصر الصمود هنا على الإنتاج الزراعي المحلي، بل يشمل أيضا وفرة المخزون وسرعة إدارة الإمدادات الأساسية.
- البتروكيماويات كرافعة للعملة الصعبة والصناعة
وعلى المستوى المالي والتصديري، يبرز قطاع البتروكيماويات بوصفه أحد أهم أعمدة مقدرات الاقتصاد الإيراني في مواجهة الحصار البحري الأمريكي، إذ تقول منصة شانا الحكومية إن هذا القطاع يمثل 25% من الصادرات غير النفطية، ونحو 19% من القيمة المضافة الصناعية، كما لبى القطاع في السنوات الأخيرة قرابة نصف احتياجات البلاد من النقد الأجنبي.
غير أن أهمية هذا القطاع -الذي تعرض للقصف الأمريكي الإسرائيلي- بعد الحرب لم تعد تقتصر على توفير إيرادات من العملة الصعبة، بل ظهرت أيضا في إعادة توجيه الموارد إلى الداخل، إذ أعلنت الشركة الوطنية للصناعات البتروكيماوية الأسبوع الماضي، بحسب خطاب رسمي اطلعت عليه الجزيرة نت، وقف الصادرات وإعادة الشحنات التي لم تغادر البلاد إلى الداخل لتأمين احتياجات السوق المحلية وسلسلة الصناعات التحويلية. بهذا المعنى، أصبح القطاع في آن واحد ركيزة صمود ومجالا مباشرا لإدارة الأزمة.
- تجارة الجوار بوصفها متنفسا غير بحري
العنصر الخامس هو أن جزءا مهما من التجارة الإيرانية قائم أصلا على الجوار، لا على السواحل الجنوبية وحدها. فقد نقلت إرنا عن رئيس الجمارك الإيراني فرود عسكري أن التجارة غير النفطية مع 15 دولة مجاورة بلغت في السنة الإيرانية 1403 (انتهت 20 مارس/آذار 2025) نحو 74.317 مليار دولار، بزيادة 21%.
كما أظهرت بيانات الربع الأول من السنة الإيرانية 1404 (انتهت 20 مارس/آذار 2026) استمرار ثقل حجم التجارة مع أسواق البلدان المجاورة، إذ بلغت الصادرات غير النفطية 11.655 مليار دولار، وكانت العراق والإمارات وتركيا وأفغانستان بين أبرز الوجهات. وهذا يعني أن إيران تدخل مرحلة الحصار وهي تمتلك بالفعل شبكة تبادل نشطة مع محيطها الإقليمي يمكن أن تخفف جزءا من أثر الضغط على الموانئ الجنوبية.
- موانئ بحر قزوين والممر الشمالي الجنوبي
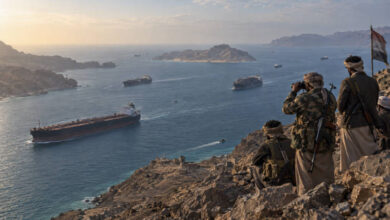
وأما موانئ إيران على بحر قزوين شمالي البلاد مثل أمير آباد، ونوشهر، وفريدونكنار، وأنزلي، وكاسبين، فتكتسب أهمية مضاعفة بعد الحصار، لأن الحصار الأمريكي يشمل الموانئ الجنوبية، ما يجعل الشمال متنفسا لوجستيا بديلا جزئيا. وفي هذا السياق، قدمت إرنا منطقة “إنجه برون” الحرة على حدود تركمانستان بوصفها “معبرا إستراتيجيا” لكسر آثار الضغوط أو الحصار البحري.
كما أبرزت الوكالة أن ميناء أمير آباد هو المنفذ الشمالي الوحيد المتصل بشبكة السكك الحديدية الوطنية، وأشارت إلى أن اتصال ميناء كاسبين بالسكك يسرّع النقل في الممر الشمالي-الجنوبي. وهذا لا يعني أن موانئ قزوين تعوض الجنوب بالكامل، لكنه يعني أنها تشكل أحد أهم مسارات الالتفاف اللوجستي على ضغوط الحرب والحصار.
- الممرات البرية والسككية الشرقية
ولا يقتصر الأمر على الشمال القزويني، بل يمتد إلى الممرات البرية والربط السككي، ولا سيما في المناطق الشرقية لإيران. فقد ذكرت إرنا قبل أيام أن الشحنات عبر المسار السككي نحو أفغانستان تجاوزت 650 ألف طن حتى نهاية فبراير/شباط الماضي (منذ 21 مارس/آذار 2025)، مع توقع تجاوز 750 ألف طن بنهاية السنة، وأن 150 ألف طن من هذه الكميات كانت شحنات ترانزيت بمعنى أنها بضائع تنقل من بلد إلى بلد آخر عبر الأراضي الإيرانية.
وهذا يعكس اتجاها واضحا إلى تعويض جزء من الضغط البحري عبر مسارات برية وسككية أقل تعرضا مباشرة للحصار البحري الجنوبي.
- إجراءات الطوارئ الاقتصادية
أما العنصر الثامن -بحسب إرنا- فقد أقرت السلطات الإيرانية في مارس/آذار الماضي حزمة من 65 بندا لـ”استمرار وتسهيل حركة التبادل”. ومن أبرز ما أعلنته الوكالة في هذا الإطار إعطاء أولوية لتسجيل وترخيص السلع الأساسية والمواد الأولية للإنتاج، وإعادة فتح مجوزات حصة استيراد آلات خطوط الإنتاج، إلى جانب تمديد صلاحيات إجرائية مرتبطة بالبطاقات التجارية وتسجيل الطلبات. وهذه ليست عناصر قوة بنيوية، بل أدوات تدخل إداري لتخفيف الاختناق التجاري والإنتاجي في ظل الحرب والحصار [1]
آثار العقوبات على ايران
يرى رضا سالافاتي، المحلل الاقتصادي والسياسي المقيم في لندن يشك في أن تؤدي الإجراءات الأمريكية الجديدة إلى تحول استراتيجي جذري. وقال سالافاتي: ” من المرجح أن تكون آثارها الرئيسية ذات طابع نفسي وتؤدي إلى تفاقم توقعات التضخم”.
وأوضح في حديثه مع قناة DW أن إيران تخضع بالفعل لعقوبات في معظم القطاعات المهمة. وأشار إلى أن أي قيود إضافية قد تكون بمثابة توسيع نطاق الإجراءات العقابية الحالية ضد الشبكات القائمة بدلا من فرض أشكال جديدة تماما من الضغوط الاقتصادية.
كما حذر سالافاتي من أن الضغوط الاقتصادية قد تضعف الطبقة الوسطى المتبقية أو بعض الفئات المهنية التي عادة ما تؤيد سياسات أكثر اعتدالا. ويرى أنه بدلا من إحداث تغيير سياسي سريع قد يؤدي هذا الضغط إلى تفاقم الاستقطاب ودفع الدولة إلى خفض الإعانات والمزايا الاجتماعية المحدودة أصلا.[2]
بعد كل ما أعلنته إدارة الرئيس الأمريكي دونالد ترامب ووزير الخزانة سكوت بيسنت من عقوبات وإجراءات تستهدف الاقتصادالإيراني وشبكات تمويله وتجاراته، تبدو الصورة الاقتصادية الإيرانية شديدة الصعوبة، لكن ليس أمام انهيار وشيك بالضرورة. فالأرقام تؤكد أن العقوبات تضرب العملة والنمو والتضخم والقدرة الشرائية، لكنها تكشف في الوقت نفسه أن الولايات المتحدة لم تتمكن حتى الآن من إغلاق جميع منافذ الاقتصاد الإيراني، وفي مقدمتها النفط المتجه إلى الصين
الخطوة الأمريكية الأخيرة، التي قادها بيسنت تحت عنوان “اليوم الاقتصادي الحاسم”، استهدفت توسيع العقوبات على إيران وعلى الأطراف التي تساعدها اقتصادياً، مع تهديد الدول والشركات التي تستمر في التعامل مع طهران. وتشمل الإجراءات قطاعات متعددة، من الشحن والطيران والتكنولوجيا والذهب إلى الأصول الرقمية، في محاولة لضرب مصادر الإيرادات وشبكات التجارة والدفع التي تسمح لإيران بالاستمرار رغم العقوبات. كما أعلنت واشنطن أنها ستمنح الأطراف المتعاملة مع إيران مُهَلاً محددة للامتثال، بما يعني أن استراتيجية العقوبات تنتقل من استهداف إيران مباشرة إلى محاولة خنق شبكة العلاقات التي تسمح للاقتصاد الإيراني بالبقاء.
لكن المشكلة الأساسية أمام هذه الاستراتيجية هي الصين، فبكين لا تزال أكبر منفذ خارجي مهم للنفط الإيراني، ولذلك فإن العقوبات الأمريكية، مهما اتسعت، لا تحقق هدفها الكامل ما لم تتمكن واشنطن من دفع الصين إلى وقف أو تقليص تعاملاتها مع إيران بصورة جذرية. وهذا هو الحد الفاصل بين “إضعاف الاقتصاد الإيراني” و”خنقه”.
استمرار العقوبات والحصار، لا يزال الاقتصاد الإيراني يحصل على موارد من النفط والتجارة الإقليمية والشبكات غير الرسمية والوسطاء، كما أن طهران راكمت خلال سنوات العقوبات خبرة واسعة في الالتفاف على القيود المالية والتجارية. لكن هذه القدرة على البقاء لها ثمن اقتصادي كبير، وأبرز مظاهر هذا الثمن هو التضخم.
ويقدّر صندوق النقد الدولي أن التضخم الإيراني في عام 2026 سيبلغ نحو 68.9 في المئة، في حين يتوقع انكماش الناتج المحلي الحقيقي بنحو 5.4 في المئة. وهذا يعني أن إيران تواجه في الوقت نفسه انكماشاً اقتصادياً حاداً وتضخماً استثنائياً، وهي من أسوأ التركيبات الاقتصادية الممكنة؛ لأنها تؤدي إلى تراجع الإنتاج والدخل الحقيقي في وقت ترتفع فيه الأسعار بسرعة كبيرة.
أما العملة الإيرانية، فهي تقدم المؤشر الأكثر وضوحاً على حجم الاستنزاف. فقد وصل الريال إلى مستويات قياسية من الضعف أمام الدولار، في وقت تتسع فيه الفجوة بين سعر الصرف الرسمي وسعر السوق. وانهيار العملة لا يقتصر تأثيره على الأسواق المالية؛ فهو يعني ارتفاع كلفة الاستيراد، وتراجع القدرة الشرائية، وارتفاع أسعار الغذاء والدواء والسلع الأساسية، ثم انتقال هذه الزيادة إلى بقية الاقتصاد. ولهذا، فإن أخطر ما تواجهه إيران ليس مجرد انخفاض الناتج المحلي، بل تآكل القوة الشرائية للمجتمع ،فالتاريخ الاقتصادي الإيراني خلال العقود الماضية يوضح أن النظام استطاع إدارة فترات طويلة من العقوبات والتضخم وانخفاض قيمة العملة. كما أن الدولة الإيرانية تملك أدوات للسيطرة على الاستهلاك والاستيراد، وإدارة النقد الأجنبي، وتوجيه الدعم، وتحديد أولويات الإنفاق، فضلاً عن قدرتها على نقل جزء من تكلفة الأزمة إلى المجتمع من خلال التضخم وانخفاض قيمة العملة.
وهنا يجب التفريق بين الانهيار الاقتصادي والصمود الاقتصادي، فإيران لا تعيش اقتصاداً طبيعياً قادراً على تحقيق نمو مستدام في الظروف الحالية، لكنها تملك اقتصاداً قادراً على البقاء. والفرق بين الاثنين جوهري؛ الاقتصاد القادر على النمو يحتاج إلى استثمارات وتكنولوجيا وتمويل خارجي وأسواق مفتوحة، بينما اقتصاد البقاء يحتاج قبل كل شيء إلى الحد الأدنى من الإيرادات التي تسمح للدولة بدفع الرواتب وتأمين الغذاء والطاقة والحفاظ على المؤسسات الأمنية والعسكرية.
ومن هذه الزاوية، فإن النفط يبقى العامل الأكثر حسماً، فإذا بقيت إيران قادرة على تصدير النفط ولو بكميات أقل، واستمرت الصين في شراء جزء مهم منه، فإن الولايات المتحدة تستطيع زيادة كلفة هذه الصادرات، لكنها تجد صعوبة أكبر في القضاء عليها بالكامل. أما إذا نجحت واشنطن في إغلاق هذا المنفذ بالتزامن مع تجفيف قنوات الدفع والتجارة، فإن المعادلة ستتغير جذرياً.
ولهذا فإن الصين تمثل في الوقت الراهن صمام الأمان الاقتصادي لإيران، لكنها ليست قادرة على إنقاذ الاقتصاد الإيراني من الاستنزاف. الصين تستطيع شراء النفط وتأمين بعض القنوات التجارية، لكنها لا تستطيع أن تمنع التضخم الإيراني، ولا تستطيع أن تعيد قيمة الريال إلى مستويات مستقرة، ولا تستطيع أن تعوض بالكامل تراجع الاستثمار والإنتاج. ولذلك فإن استمرار التعامل الصيني يعني أن إيران تستطيع البقاء، لكنه لا يعني أن الاقتصاد الإيراني يستطيع الاستمرار بالوضع نفسه إلى ما لا نهاية. [3]
الخاتمة
بعد عجز المقاربة العسكرية الأمريكية في حسم الصراع الجاري انتقلت واشطن إلى شكلا اخر ونقل الصراع إلى الاقتصاد من خلال حزمة عقوبات على إيران تهدف من خلالها واشطن إلى محاولة تثوير الشارع والعمل على تصدع وتباين داخل النظام غير أن لطهران تراكم تاريخي في القدرة على التكيف وامتصاص اثر العقوبات من خلال الالتفاف عليها ويبقى مدى نجاعة هاته الخطوة مرهونا بمدى تجاوب باقي الأطراف الدولية والإقليمية معها وهذا مايبدو مستبعدا في ظل العلاقات الصينية والروسية مع طهران وايضا الآثار المرافقة للخطوة على الاقتصاد العالمي التي تدفع بالمجتمع الدولي للظغط لإنهاء هذا الوضع .
[1] 8 ركائز للافتصاد الإيراني لمواجهة الحصار الأمريكي ، من الموقع الالكتروني :
https://www.aljazeera.net/ebusiness/ ، تم التصفح بتاريخ 08/09/2026
[2] هل ستؤدي العقوبات العقوبات الامريكية الى شل الاقتصاد الإيراني ، من الموقع الالكتروني :
https://www.dw.com/ar/ ، تم التصفح بتاريخ 08/09/2026
[3] ايران تحت الحصار : الى متى بستطيع الافتصاد الإيراني الصمود ، من الموقع الالكتروني :
https://arabi21.com/story/ ، تم التصفح لتاريخ 08/09/2026